股价暴跌六成,面临被剔除指数!智飞生物究竟怎么了?
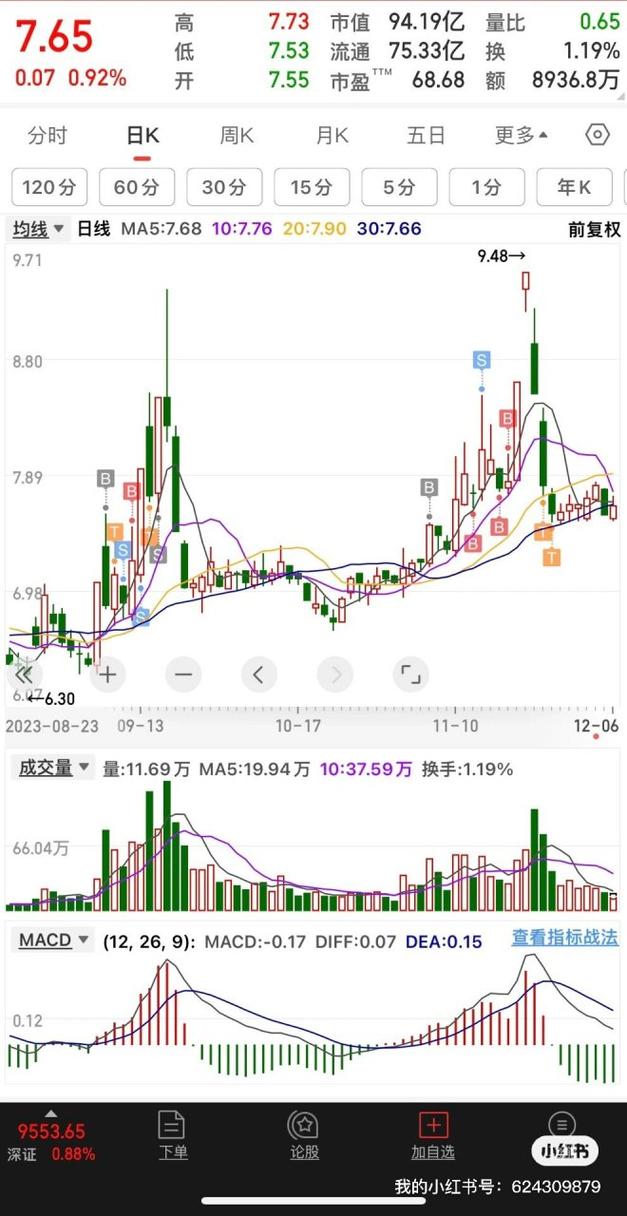
曾几何时,智飞生物是A股市场炙手可热的白马股,凭借HPV疫苗代理业务,股价一路高歌猛进,市值一度突破3000亿元,被誉为“疫苗大王”。近一年来,智飞生物股价跌去近六成,如今又面临被剔除出重要指数的尴尬境地。昔日的明星股为何黯然失色?本文将从多个角度剖析智飞生物面临的困境。
一、股价暴跌,市值蒸发超千亿
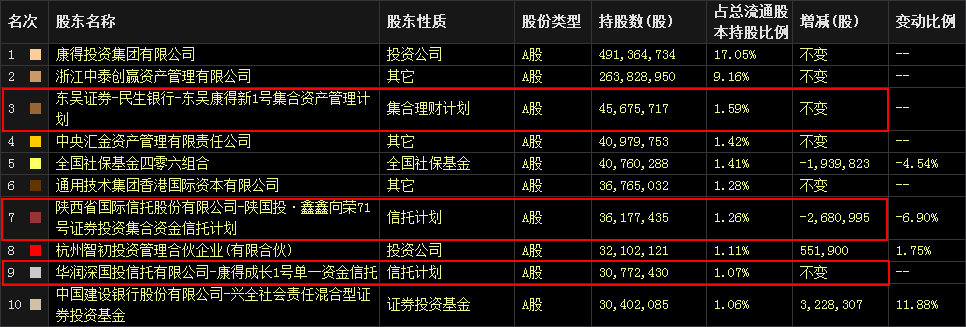
截至2025年4月,智飞生物股价较一年前的高点已下跌约60%,市值蒸发超过1800亿元。曾经的“基金重仓股”如今遭到机构抛弃,股东户数却持续增加,散户“抄底”抄在了半山腰。与此公司即将被剔除出沪深300等指数,这意味着跟踪指数的被动资金将被迫卖出,股价可能面临进一步压力。
二、代理产品增长乏力,自主产品青黄不接
智飞生物的营收高度依赖代理默沙东的HPV疫苗(佳达修)。2023年,代理产品收入占比超过90%。但随着HPV疫苗接种率提升、市场竞争加剧以及默沙东产能调整,该产品的增长明显放缓。更严峻的是,智飞生物与默沙东的代理协议将于2026年到期,续约存在不确定性。
自主产品方面,智飞生物原本有EC诊断试剂、微卡疫苗等品种,但收入体量较小,难以弥补代理产品增速下滑带来的缺口。在研管线中,除了已上市的重组新冠疫苗外,市场期待的15价肺炎结合疫苗、狂犬疫苗等进度落后于竞争对手,短时间难以贡献显著业绩。
三、行业政策与市场环境变化
医药行业整体面临集采、医保控费、反腐等政策压力。疫苗行业虽未直接参与集采,但接种需求受经济环境和疫情后遗症影响有所疲软。国产HPV疫苗快速放量,万泰生物、沃森生物的二价疫苗以低价抢占市场,智飞代理的四价、九价疫苗虽仍有优势,但增长天花板已现。
四、公司治理与市场信心
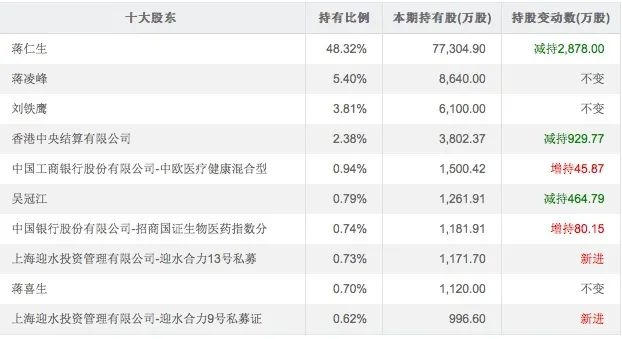
智飞生物实际控制人蒋仁生家族持股比例较高,过去一年公司高管减持消息不断,引发市场对公司前景的担忧。公司并没有采取强有力的回购或增持措施来稳定股价,投资者信心严重不足。在互动平台上,投资者关于“公司是否考虑转型”“代理协议能否续签”的提问,往往得到模糊回应,进一步加剧了市场疑虑。
五、未来还有机会吗?
面对困境,智飞生物并非没有底牌。公司在结核病防治领域布局较早,微卡疫苗+EC诊断试剂组合有一定市场空间。mRNA疫苗平台、带状疱疹疫苗等新品种的研发若取得突破,可能成为新的增长点。但短期内,公司仍需解决代理业务依赖过重、自主产品断层的问题。
对于投资者而言,智飞生物目前处于“镇痛期”——业绩增速下滑、股价趋势走弱、消息面偏空。在基本面出现明确拐点信号(如代理续约落地、自主大品种上市)之前,盲目抄底可能面临较大风险。医药股投资需要专业和耐心,切莫因“曾经辉煌”而忽视了当下的逻辑破坏。
(本文仅代表作者观点,不构成任何投资建议。股市有风险,投资需谨慎。)
如若转载,请注明出处:http://www.0056567.com/product/41.html
更新时间:2026-09-29 08:11:46