货币基金T+0限额令酝酿在途 股投资理财格局将迎变局
市场传出监管层正在酝酿对货币基金“T+0”赎回设置限额的消息,引发了投资者和金融机构的广泛关注。作为兼具高流动性与稳定收益的现金管理工具,货币基金一直是众多股民和理财者闲置资金的重要去处。一旦“T+0”快速赎回额度被压缩,将对个人投资者的资金调度习惯以及股票市场的资金流动产生连锁影响。
所谓“T+0”赎回,是指投资者在交易日提交赎回申请后,资金可在当日甚至实时到账。这一机制极大地提升了货币基金的类活期存款体验,也是其规模迅速膨胀的关键。无限制的“T+0”在极端市场环境下可能加剧流动性风险,尤其当大量赎回请求同时涌向基金公司时,若资产变现不及预期,容易引发系统性隐患。因此,监管考虑设置单个投资者单日快速赎回上限(如1万元),超出部分需走“T+1”甚至更慢的通道,旨在平衡用户体验与金融稳定。
对于同时参与股票投资的理财者而言,这一变化的影响尤为直接。以往,许多股民习惯将闲置资金存入货币基金,既享受高于银行活期的收益,又能随时赎回用于打新股、补仓或参与短线交易。若“T+0”限额落地,大额资金调拨将不再“即时可用”,可能导致部分投资者转向其他流动性工具,例如国债逆回购、同业存单指数基金或券商保证金理财。也可能促使股民更谨慎地规划仓位,减少因流动性幻觉而引发的频繁交易。
从股票市场角度看,货币基金实际上是场外资金的重要“蓄水池”。当股市出现明显机会时,资金可快速从货基转入证券账户;而当市场调整时,资金又可回流货基避险。T+0限额若实施,这一“双向高速通道”将出现一定摩擦,在极端行情下可能改变短期资金流向的节奏。但长期来看,也有助于抑制因过度便利而加剧的市场波动,引导投资者形成更理性的资产配置习惯。
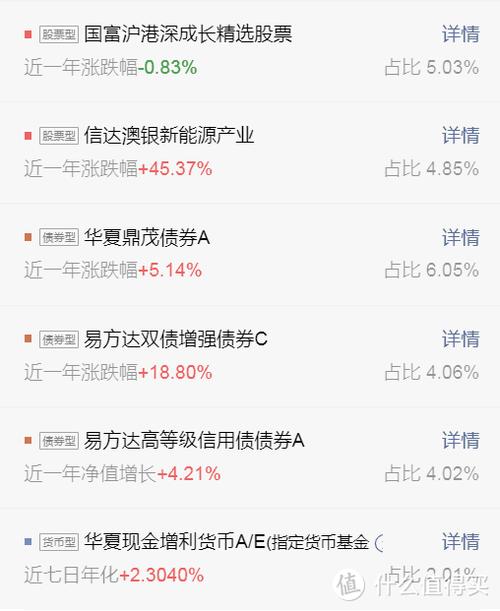
对金融机构而言,限额令将推动货币基金回归“现金管理”本源,而非“类活期存款”的替代品。基金公司可能需要优化产品设计,推出不同流动性层级的份额,或加强与银行、券商合作,提供替代性的快速赎回服务。对于投资者,首要建议是主动了解所持货基的申赎规则,提前测试“T+1”到账体验,避免将大额短期资金完全依赖于T+0通道。可根据自身交易频率,建立“货基+逆回购+股票账户余额”的流动性组合,以应对可能的限额调整。
货币基金“T+0”限额令正处于酝酿阶段,尚未正式落地,但其传递的监管信号已足够清晰:金融创新须在风险可控的框架内进行。对于每一个兼顾股票投资与理财的普通参与者来说,与其被动等待规则改变,不如主动审视自身的流动性管理策略。毕竟,真正的理财智慧,不在于追逐一时最便捷的工具,而在于构建无论规则如何变化都能从容应对的资产结构。
如若转载,请注明出处:http://www.0056567.com/product/43.html
更新时间:2026-09-29 02:21:16